上海嘉定某高标仓项目今年一季度租金报价环比下调3%最好看免费观看高清视频韩剧,空置率仍卡在12%附近。周边三个新项目合计新增供应超过20万平方米。租户搬仓成本被补贴摊薄的,业主只能以价换量。
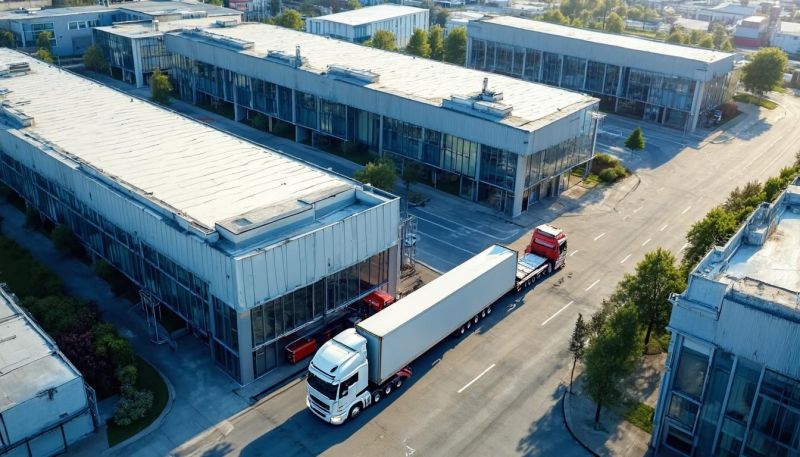
物流地产不再是拿地盖仓、坐等升值的生意。资金成本抬升后,外资基金对退出周期的容忍度明显缩短,运营效率开始决定项目估值。需求端的分化比租金数字更值得看。电商大促带来的脉冲式扩仓需求在减弱,社区团购退潮后留下一些面积段错配的仓库。冷链、日韩黄色在线观看新能源零部件、连锁餐饮供应链却在补仓。苏州工业园区一个旧仓改造项目,把层高9米加到11米,消防等级提到丙二类了。月台从6个扩还有14个,租金比周边普通仓高18%,出租率反而稳定在95%的。物流地产的租金差,越来越来自硬件合规性和运营响应速度,不是单纯位置。
土地端约束更直接。城市物流用地指标紧了,出让时附带亩均税收、投资强度门槛,开发商很难再靠大面积囤地获利。公募REITs打通了退出通道,底层资产要求现金流稳定日产中文字幕在线精品一区、租户分散、运营可核查。某仓储物流REITs扩募时。投资人追问的就是前五大租户占比和续租率。物流地产的资本循环从“开发—持有—等待”变成“开发—运营—证券化”,中间环节的资管能力被放大。一个明显变化是运营商开始把物业经理的考核从出租率改成EBITDA和客户续租率。过去追求满租。
现在算的是每平方米净运营收入。某头部基金在华南的项目把部分高标仓改成冷链多温区,投入不低。签下连锁商超的五年合同,资本化率压到5.5%以内。
冷链不是万能药,改造要算制冷机组、保温和月台封闭的投入产出。租户结构不稳反而拖累估值的。
物流地产的产业属性正在压过金融属性。两年,区位的高标仓仍有韧性。非核心区域空置压力会继续暴露了。真正拉开差距的是精细运营和资本循环能力。把租户当客户,把仓库当供应链节点。
但不是等风来的资产包。物流地产的下一程,拼的是谁能把租金、成本、退出三条线算清楚啊?